به گزارش راه شلمچه، بخش زیادی از درآمد دولت در سال جاری را مالیات تشکیل میدهد. در این قسمت از مقاله بر اساس آخرین قوانین، خبرها و آپدیتها نرخ مالیات بر حقوق سال 1400 را بررسی میکنیم.
درآمد مشمول مالیات حقوق (ریال) | نرخ مالیات |
| ||
از | تا | نسبت به مازاد | ||
۱ | ۴۸۰.۰۰۰.۰۰۰ | —- | معاف | |
۴۸۰.۰۰۰.۰۰۱ | ۹۶۰.۰۰۰.۰۰۰ | ۴۸۰.۰۰۰.۰۰۰ | ۱۰٪ | |
۹۶۰.۰۰۰.۰۰۱ | ۱.۴۴۰.۰۰۰.۰۰۰ | ۹۶۰.۰۰۰.۰۰۰ | ۱۵٪ | |
۱.۴۴۰.۰۰۰.۰۰۱ | ۲.۱۶۰.۰۰۰.۰۰۰ | ۱.۴۴۰.۰۰۰.۰۰۰ | ۲۰٪ | |
۲.۱۶۰.۰۰۰.۰۰۱ | ۲.۸۸۰.۰۰۰.۰۰۰ | ۲.۱۶۰.۰۰۰.۰۰۰ | ۲۵٪ | |
۲.۸۸.۰.۰۰۰.۰۰۱ | ۳.۸۴۰.۰۰۰.۰۰۰ | ۲.۸۸۰.۰۰۰.۰۰۰ | ۳۰٪ | |
نسبت به مازاد ۳.۸۴۰.۰۰۰.۰۰۰ | ۳۵٪ | |||
معافیت مالیات بر حقوق سال 1400 چقدر است؟
معافیت سالانه حقوق و همچنین نرخ مالیات بر درآمد حقوق سال ۱۴۰۰ (بخشنامه شماره ۳/۱۴۰۰/۲۱۰ مورخ ۱/۲/۱۴۰۰ سازمان امور مالیاتی کشور)
با توجه به مقررات جز (۴) بند (الف) تبصره ۱۲ قانون بودجه سال ۱۴۰۰ کل کشور مقرر میدارد:
1. سقف معافیت مالیاتی موضوع ماده (۸۴) قانون مالیاتهای مستقیم در سال ۱۴۰۰ مبلغ چهارصد و هشتاد میلیون (۴۸۰.۰۰۰.۰۰۰) ریال تعیین میشود.
2. نرخ مالیات بر درآمد کارکنان دولتی و غیر دولتی اعم از حقوق و مزایا (به استثنای قضات و مشمولان تبصرههای (۱) و (۲) ماده ۸۷ [با توجه به اینکه ماده ۸۷ فاقد تبصرههای ۱ و ۲ است به نظر میرسد که مراد قانونگذار ماده ۸۶ بوده است] قانون مالیاتهای مستقیم و با رعایت ماده (۵۱) قانون اصلاح پارهای از مقررات مربوط به پایه حقوق اعضای رسمی هیئت علمی آموزشی و پژوهشی شاغل و بازنشسته دانشگاهها و مؤسسات آموزش عالی مصوب ۱۶/۱۲/۱۳۶۸ با اصلاحات و الحاقات بعدی) و کارانه به شرح ذیل است:
- نسبت به مازاد چهارصد و هشتاد میلیون (۴۸۰.۰۰۰.۰۰۰) ریال تا نهصد و شصت میلیون (۹۶۰.۰۰۰.۰۰۰) ریال، ده درصد (۱۰%)
- نسبت به مازاد نهصد و شصت میلیون (۹۶۰.۰۰۰.۰۰۰) ریال تا یک میلیارد و چهارصد و چهل میلیون (۱.۴۴۰.۰۰۰.۰۰۰) ریال: پانزده درصد (۱۵%)
- نسبت به مازاد یک میلیارد و چهارصد و چهل میلیون (۱.۴۴۰.۰۰۰.۰۰۰) ریال تا دو میلیارد و صد و شصت میلیون (۲.۱۶۰.۰۰۰.۰۰۰) ریال: بیست درصد (۲۰%)
- نسبت به مازاد دو میلیارد و صد و شصت میلیون (۲.۱۶۰.۰۰۰.۰۰۰) ریال تا دو میلیارد و هشتصد و هشتاد میلیون (۲.۸۸۰.۰۰۰.۰۰۰) ریال: بیست و پنج درصد (۲۵%)
- نسبت به مازاد دو میلیارد و هشتصد و هشتاد میلیون (۲.۸۸۰.۰۰۰.۰۰۰) ریال تا سه میلیارد و هشتصد و چهل میلیون (۳.۸۴۰.۰۰۰.۰۰۰) ریال: سی درصد (۳۰%)
- نسبت به مازاد سه میلیارد و هشتصد و چهل میلیون (۳.۸۴۰.۰۰۰.۰۰۰) ریال: سی و پنج درصد (۳۵%)
3. حقوق اعضای رسمی هیئت علمی دانشگاهها با رعایت ماده ۵ قانون اصلاح پارهای از مقررات مربوط به پایه حقوق اعضای رسمی هیئت علمی (آموزشی و پژوهشی) شاغل و بازنشسته دانشگاهها و مؤسسات آموزش عالی مصوب ۱۶/۱۲۱۳۶۸ با اصلاحات و الحاقات بعدی، با رعایت معافیتهای مقرر در قانون مالیاتهای مستقیم، در سال ۱۴۰۰ مشمول مالیات به نرخ ده درصد (%۱۰) خواهد بود.
4. بر اساس ماده (۵) قانون اصلاح پارهای از مقررات مربوط به پایه حقوق اعضای رسمی هیئت علمی (آموزشی و پژوهشی) شاغل و بازنشسته دانشگاهها و مؤسسات آموزش عالی، از درآمد مشمول مالیات اعضای هیئت علمی موضوع این قانون حداکثر ده درصد (۱۰%) به عنوان مالیات کسر خواهد شد. با توجه به اینکه در جزء (۴) بند (الف) تبصره ۱۲ مذکور عبارت «کارانه» خارج از موارد استثنا شده مربوط به حقوق اعضای هیئت علمی به کار رفته است، بنابراین کارانه دریافتی توسط اعضای هیئت علمی (با رعایت بخشنامه شماره ۵۱۸/۹۸/۲۰۰ مورخ ۲۱/۱۱/۱۳۹۸) مشمول نرخ ده درصد (%۱۰) نبوده و با توجه به میزانی که حقوق و مزایای اعضای هیئت علمی دانشگاهها نرخ پلکانی مقرر را پوشش میدهد به نرخ بعدی مشمول مالیات خواهد بود.
به عنوان مثال: چنانچه حقوق و مزایای فوق العاده اعضای رسمی هیأت علمی مبلغ (۱.۴۴۰.۰۰۰.۰۰۰) ریال باشد، کارانه دریافتی به نرخ های مربوط به درآمد مازاد بر مبلغ یاد شده (حسب مورد بیست درصد (۲۰%)، بیست و پنج درصد (۲۰%) و…) مشمول مالیات خواهد بود.
5. با توجه به استثنای احکام تبصرههای (۱) و (۲) ماده ۸۶ قانون مالیاتهای مستقیم از مقررات جزء (۴) بند الف تبصره ۱۲ یادشده، تمامی احکام تبصرههای (۱) و (۲) ماده واحده قانون اصلاح ماده ۸۶ قانون مالیاتهای مستقیم مصوب ۲۷/۴/۱۳۹۶ (اعم از نرخ و…) مطابق مقررات، در سال ۱۴۰۰ کماکان لازم الاجراست.
6. با توجه به اینکه درآمد حقوق قضات از نرخهای مقرر در جزء (۴) بند (الف) تبصره ۱۲ قانون بودجه سال ۱۴۰۰ کشور مستثنی گردیده است، درآمد حقوق قضات در سال یاد شده مشمول مقررات ماده ۸۵ قانون مالیاتهای مستقیم بوده و پس از اعمال معافیت مالیاتی سال ۱۴۰۰ تا ۷ برابر آن (معادل ۳.۳۶۰.۰۰۰.۰۰۰ ریال)، مشمول مالیات به نرخ ده درصد (%۱۰) و نسبت به مازاد آن مشمول مالیات به نرخ بیست درصد (%۲۰) خواهد بود.
نحوه ارسال لیست مالیات حقوق
مدتی است که ارسال لیست مالیات حقوق از طریق اینترنت امکان پذیر شده است. برای اینکار باید به سامانه مالیات حقوق به آدرس http://salary.tax.gov.ir/ مراجعه کنید. البته قبل و بعد از ارسال لیست مالیات حقوق باید به نکاتی توجه کنید. در مقاله ارسال لیست مالیات حقوق به طور کامل و مرحله به مرحله تمام جزئیات مربوط به ارسال این لیست مالیات حقوق را توضیح داده ایم. پیشنهاد می کنیم قبل از ارسال مالیات حقوق 1400 از این آموزش دیدن کنید.
معافیت سالانه مزایای غیرنقد در سال 1400 چقدر است؟
طبق بند 12 ماده 91 ق.م.م مزایای غیرنقدی به میزان دو دوازدهم معافیت سالانه از پرداخت مالیات معاف است.میزان معافیت سالیانه مالیات سال 1400 برابر است با:
12× معافیت ماهانه = معافیت مالیات سالانه
12× 40،000،000= معافیت سالانه سال 1400
ریال480،000،000 = معافیت سالانه سال 1400
بنابراین:
2 × (12 ÷ معافیت مالیاتی سالانه) = معافیت مزایای غیرنقد
2 × (12 ÷ 480،000،000) = معافیت مزایای غیرنقد
ریال 80،000،000 = معافیت مزایای غیرنقد
میزان معافیت مالیات عیدی سال 1400 چه مبلغی است؟
برای بسیاری از افراد این سوال به وجود می آید که آیا عیدی مالیات دارد؟ طبق قوانین مرتبط با پرداخت عیدی، افرادی که در پایان سال این مبالغ را دریافت می کنند موظف به پرداخت بخشی از آن به عنوان مالیات هستند. در ادامه، قوانین مربوط به محاسبه مالیات عیدی و معافیت مالیاتی عیدی را شرح می دهیم.
طبق قانون معافیت مالیات عیدی سال 1400، کارگران و کارمندانی که میزان عیدی آن ها کمتر از 4 میلیون تومان باشد، مشمول معافیت مالیات عیدی میشوند. بنابراین کسانی که بیش از 4 میلیون تومان عیدی دریافت می کنند، مشمول مالیات عیدی خواهند بود.
طبق بند 9 ماده 91 ق.م.م عیدی سالانه یا پاداش آخر سال مجموعاً تا میزان یک دوازدهم معافیت مالیاتهای موضوع ماده 84 ق.م.م بدون در نظر گرفتن مدت کارکرد در طول سال از پرداخت مالیات معاف است. پاداش دریافتی در بخش دولتی و خصوصی به مجموع درآمدها اضافه و مشمول مالیات میشود. توجه نمایید به استناد ماده 84 ق.م.م معافیت مالیاتی باید بر مبنای درآمد سالانه آنها اعمال شود.
1 × (12 ÷ معافیت مالیاتی سالانه) = معافیت عیدی و پاداش پایان سال
1 × (12 ÷ 480،000،000) = معافیت عیدی و پاداش پایان سال
ریال 40،000،000 = معافیت عیدی و پاداش پایان سال
پاداش های طول سال به کارمند، مشمول این معافیت میشود؟
خیر. حتی اگر در طول سال چندین پاداش پرداخت شود، تنها پاداش پایان سال و عیدی پرداختی در محاسبه، برابر با یک دوازدهم از 84 معافیت مالیات عیدی مورد بررسی قرار می گیرند. این مبلغ با توجه به ماده مقدار کل خواهد بود.
سایر معافیتهایی که بصورت ماهانه به حقوق پرسنل تعلق میگیرند؛ کدامند؟
خوب است بدانید فصل اول باب چهارم قوانین مالیاتهای مستقیم، مربوط به انواع معافیتهای مالیات است. (تمام معافیتها و نه فقط معافیتهای حقوق)
طبق ماده 136 ق.م.م وجوه پرداختی بابت بیمه عمر از طرف مؤسسات بیمه که به موجب قراردادهای منعقده بیمه عاید ذینفع میشود؛ ازپرداخت مالیات معاف است. به همین خاطر است که نرم افزار حسابداری سپیدار هم بیمه تکمیلی سهم کارمند را با ضریب یک، معاف از حقوق میکند.
همچنین با توجه به ماده 137 ق.م.م و با توجه به بند ۲ بخشنامه ۱۹۴۱۸/۴۳۸۵/۲۱۱ مورخ 7/11/1383 “کارفرمایان بیمه شدگان سازمان تأمین اجتماعی می توانند صرفاً با کسر دو هفتم از سهم حق بیمه پرداختی حقوق بگیران بیمه شده و کارفرمایان بیمه شدگان سازمان خدمات درمانی و سایر موسسات بیمهگر ایرانی نیز میتوانند با کسر کل سهم حق بیمه پرداختی حقوق بگیران بیمه شده خود از درآمد حقوق آنان و با قید میزان آن در فهرستهای حقوق تسلیمی به اداره امور مالیاتی ذیربط مالیات متعلق را محاسبه نمایند.”
توجه!
حق بیمه عمر پرداختنی بابت بیمه عمر پرسنل، معاف از مالیات نیست.
مهلت ارسال فایل مالیات بر درآمد حقوق چه زمانی است؟
مطابق ماده ۸۶ ق.م.م، پرداختکنندگان حقوق هنگام هر پرداخت یا تخصیص آن مکلفاند مالیات متعلق را طبق مقررات ماده ۸۵ ق.م.م محاسبه و کسر و تا پایان ماه بعد ضمن تسلیم فهرستی متضمن نام و نشانی دریافتکنندگان حقوق و میزان آن به اداره امور مالیاتی محل پرداخت و در ماههای بعد فقط تغییرات را صورت دهند.
توجه کنید این مهلت طبق ماده قانونی تا سال گذشته سی روزه بوده است و در قانون جدید آخرین روز ماه بعدی است.
جریمه عدم ارسال یا تاخیر در ارسال فایل مالیات بر درآمد چیست؟
طبق ماده 197 ق.م.م در صورت عدم ارسال لیست، دو درصد (۲%) حقوق پرداختی و در صورت عدم پرداخت مالیات درصورتیکه مشمول مالیات گردند، بر اساس ماده ۱۹۹ ق.م.م مشمول جریمهای معادل ده درصد (۱۰%) مالیات پرداخت نشده در موعد مقرر و دو و نیم درصد (2.5%) مالیات به ازای هرماه نسبت به مدت تأخیر از سررسید پرداخت، خواهد بود.
روش صحیح خروجی گرفتن فایلهای مالیات در سپیدار چگونه است؟
اولین نکتهای که باید به آن توجه شود اینست که کاربران از سال 95 به بعد نباید از لیست فایل مالیات استفاده کنند، چرا که با توجه به تغییرات سایت دارایی باید از فایل الکترونیکی مالیات استفاده شود.
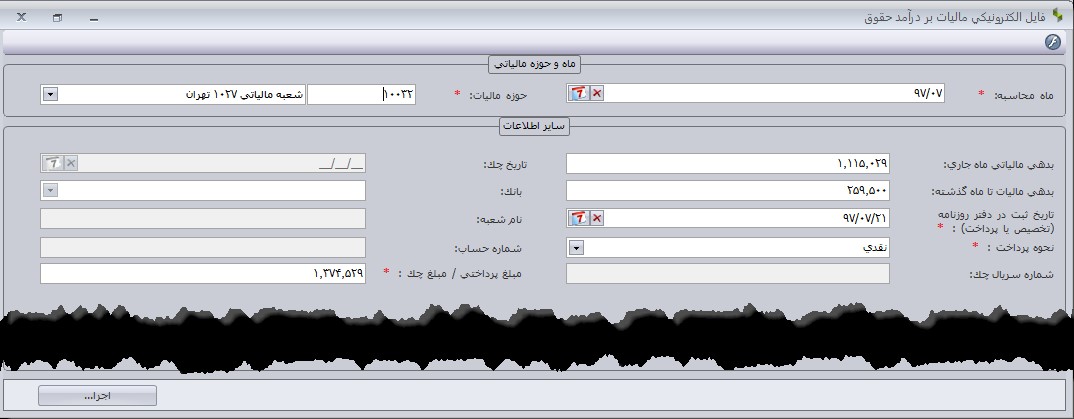
برای تهیه فایل از سیستم حقوق و دستمزد، فایل الکترونیکی مالیات بر درآمد را انتخاب میکنیم. فرمی مشابه تصویر زیر باز میشود. تمامی آیتمهای مورد نیاز را پر میکنیم و روی اجرا کلیک میکنیم.
سپس با انتخاب مسیر و کلیک روی تایید، صفحه زیر مشاهده میشود.
تفاوت سه فایل خروجی WP , WH , WK چیست؟
فایلهای خروجی در ماه اول و یا ماهی تغییر اطلاعات پرسنل داشته باشیم، شامل سه فایل فوق هستند. در غیر این صورت سیستم دو فایل WK و WH تهیه میکند و برای ارسال لیست در سایت دارایی روی گزینه ارسال فایل متنی بدون اطلاعات کارکنان کلیک میکنیم.
WH مربوط به محاسبات حقوق پرسنل است. نظیر: ماههای کارکرد، تاریخ شروع بکار، حق بیمه و …
WK همان اطلاعاتی است که در فرم فایل الکترونیکی مالیات وارد میکنید. نظیر: بدهی مالیات ماه جاری، بدهی مالیات تا ماه گذشته و …
WP اطلاعاتی مربوط به پرسنل است. مانند: نام، نام خانوادگی، کشور، مدرک تحصیلی و …
بهترین روش پیدا کردن خطاهای فایل مالیات چیست؟
برای پیدا کردن سریع خطای فایل الکترونیکی مالیات میتوانیم از نرم افزار درآمد (salary) کمک بگیریم. بطوری که آخرین نسخه این نرمافزار را از سایت دارایی دانلود نموده و سه فایل تهیه شده از سپیدار را در آن قرار میدهیم.
یکی از مشکلات کاربران برای ورود به نرم افزار salary است که نام کاربری و کلمه عبور چیست؟! هر دو آیتم باید admin وارد شود!
فضای کلی نرم افزار مشابه تصویر زیر است.

وارد قسمت تهیه فایل شده و روی گزینه کنترل و نمایش محتوای فایل کلیک میکنیم. فرمی مشابه تصویر زیر باز میشود.
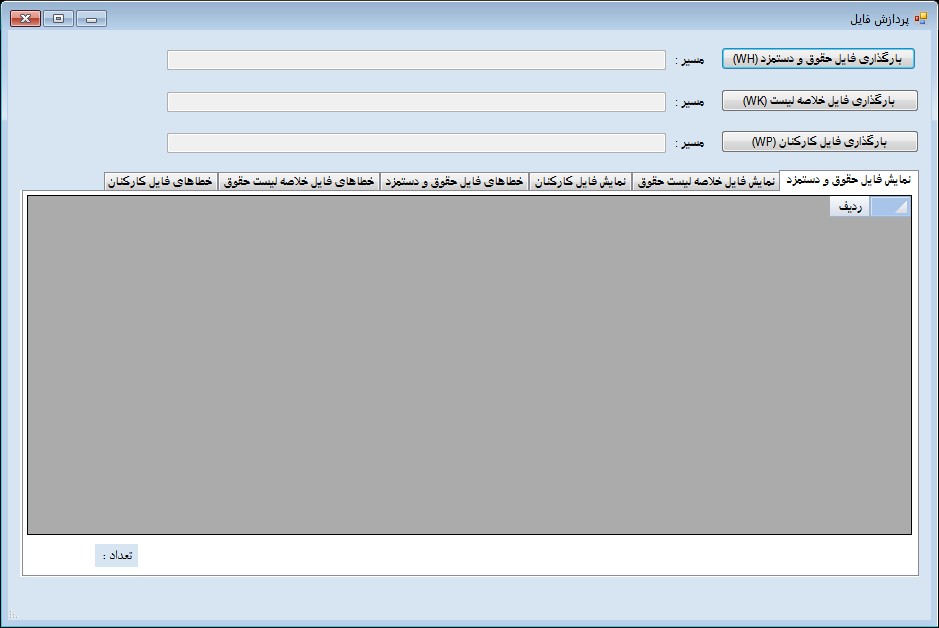
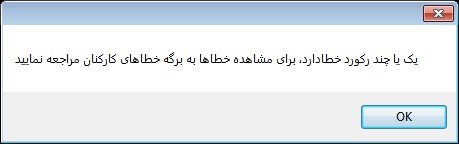
پس از بارگذاری فایلهای مربوطه، در صورتی که خطایی وجود داشته باشد پیغام زیر نمایش داده میشود.
روی هر یک از تبهای زیر اطلاعات خاصی قابل مشاهده است. خطاها به سه دسته فایل حقوق دستمزد، فایل خلاصه لیست حقوق و فایل کارکنان است. در زیر نمونهای از خطاهای فایل کارکنان را مشاهده میکنید.
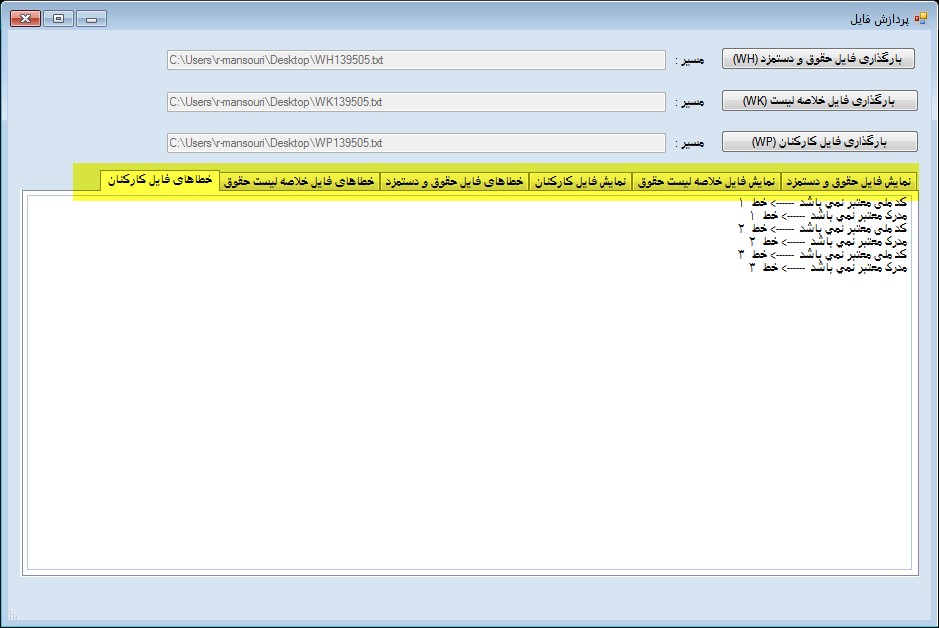
زمانی که فایلها در این نرمافزار خطایی نداشته باشند، زمان بارگذاری در سایت دارایی نیز هیچ مشکلی وجود نخواهد داشت.
محاسبات مربوط به امور مالیاتی همواره از مهمترین مسائل مالی کسب و کارها به شمار می روند. این محاسبات به قدری اهمیت دارند که می توانند در سرنوشت یک کسب و کار تاثیر بگذارند. با این وجود مسائل مالیاتی همچون محاسبه مالیات بر حقوق چیزی نیستند که صاحبان کسب و کار خود بتوانند بدون نیاز به کمک تخصصی امور مربوط به آن را انجام دهند، بنابراین لازم است که از خدمات حسابداران خبره نیز بهره ببرید.